Demonstrativo apresenta a aplicação de recursos próprios até setembro e permite acompanhar as diferentes etapas da despesa pública.
A Prefeitura de Santa Rita do Passa Quatro publicou, no Diário Oficial de 29 de outubro, o demonstrativo de aplicação de recursos próprios no ensino referente ao período de janeiro a setembro de 2026.
O documento registra R$ 25,108 milhões em despesas líquidas empenhadas, equivalentes a 26,86% da receita de impostos e transferências considerada no cálculo. As despesas liquidadas somam R$ 23,504 milhões, ou 25,15%, enquanto os valores pagos alcançam R$ 22,764 milhões, correspondentes a 24,35%.
O que significa cada etapa?
O empenho formaliza o compromisso de uma despesa e compromete parte do orçamento para atendê-la. Isso pode ocorrer, por exemplo, na contratação de um serviço ou na compra de materiais para as escolas. Portanto, um valor empenhado ainda não significa que o produto tenha sido entregue ou que o pagamento tenha ocorrido.
A liquidação é a etapa de conferência do direito do credor ao recebimento. Nela, a administração verifica os documentos e o cumprimento da obrigação, como a entrega dos materiais ou a prestação do serviço.
Já o pagamento corresponde à saída efetiva do dinheiro para quitar a despesa. Os três valores representam etapas de execução dos recursos e não devem ser somados.
E o mínimo obrigatório para a educação?
A Constituição Federal determina que os municípios apliquem, anualmente, pelo menos 25% da receita de impostos, incluindo as transferências, na manutenção e no desenvolvimento do ensino. Esse percentual não incide sobre toda a arrecadação municipal indistintamente.
No balanço de Santa Rita até setembro, os índices das despesas empenhadas e liquidadas estavam acima de 25%, enquanto o percentual pago estava abaixo desse patamar.
Como o demonstrativo abrange apenas os primeiros nove meses do ano, esses dados, isoladamente, não permitem concluir pelo cumprimento ou descumprimento definitivo do mínimo constitucional de 2026. A apuração anual depende do fechamento do exercício e dos critérios legais de contabilização das despesas.
Fontes: Diário Oficial do Município, edição nº 1539, de 29 de outubro de 2026, página 3; Constituição Federal, artigo 212; Lei nº 4.320/1964, artigos 58, 62 e 63.
4-)6-7 Estados aprovam aumento do ICMS da gasolina, diesel e gás de cozinha para fevereiro de 2027
Decisão vale para todo o país. Conselho é presidido pelo Ministério da Fazenda, mas a definição das alíquotas do imposto estadual cabe aos estados e ao Distrito Federal.
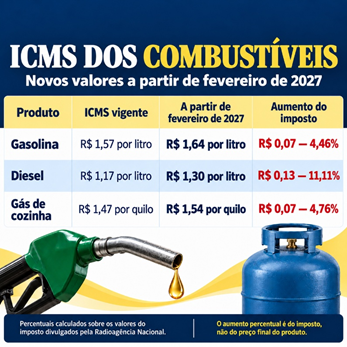
O ICMS sobre gasolina, diesel e gás de cozinha terá aumento a partir de 1º de fevereiro de 2027, em todo o Brasil. A alteração foi aprovada no Conselho Nacional de Política Fazendária (Confaz) e publicada no Diário Oficial da União em 28 de outubro. O diesel terá a maior elevação proporcional: aproximadamente 11,11% no valor do imposto por litro.
Na gasolina, a cobrança passará de R$ 1,57 para R$ 1,64 por litro. No diesel, de R$ 1,17 para R$ 1,30. Para o gás de cozinha, o imposto subirá de R$ 1,47 para R$ 1,54 por quilo. Esses valores correspondem à parcela do ICMS, e não ao preço total dos produtos.
Quem decidiu o aumento?
O Confaz reúne representantes dos estados e do Distrito Federal e tem a presidência exercida pelo Ministério da Fazenda. Entretanto, a Lei Complementar nº 192/2022 estabelece que as alíquotas do ICMS dos combustíveis são definidas mediante deliberação dos estados e do Distrito Federal. A presença da União na presidência do conselho não transforma o ICMS em imposto federal.
Segundo o comunicado da Agência SP publicado em 1º de novembro, a aprovação foi unânime. Dessa forma, São Paulo participou e concordou com a decisão, assim como os demais estados e o Distrito Federal. Embora o governo paulista ressalte que a medida não foi tomada isoladamente pelo estado, isso não significa que São Paulo tenha ficado fora da aprovação.
A distinção também é relevante para avaliar a participação do governo federal: presidir o conselho é diferente de ter competência para fixar sozinho o imposto estadual. A Procuradoria-Geral da Fazenda Nacional registra orientação segundo a qual a União deve manter imparcialidade perante os estados no exercício da presidência do Confaz.
Como funciona a cobrança por litro ou quilo?
No regime aplicado a esses combustíveis, o ICMS é cobrado em valor fixo por unidade de medida, chamado de alíquota específica ou ad rem. Em vez de aplicar um percentual diretamente sobre cada preço de venda, estabelece-se uma quantia em reais por litro ou quilo, uniforme nacionalmente. A legislação também prevê incidência única do imposto na cadeia de comercialização, conhecida como tributação monofásica.
Isso permite que o consumidor identifique a parcela nominal do imposto por unidade. Também significa que uma queda no preço comercial do combustível não reduz automaticamente o valor fixo do ICMS: para isso, é necessária alteração da alíquota.
Por que os valores serão reajustados?
Segundo a Radioagência Nacional, a atualização considerou os preços médios dos combustíveis pesquisados pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), comparando fevereiro a setembro de 2026 com o mesmo período de 2025. A ANP fornece os dados de preços utilizados no cálculo; a definição tributária ocorre no âmbito dos estados e do Distrito Federal.
O Comitê Nacional de Secretários de Fazenda dos Estados e do Distrito Federal (Comsefaz) apresenta a medida como atualização anual das alíquotas, aprovada pelos convênios ICMS nº 127/2026 e nº 128/2026. A entidade sustenta que o procedimento segue as regras da Lei Complementar nº 192/2022.
Para o consumidor, contudo, a atualização representa aumento nominal da parcela tributária: haverá mais ICMS embutido em cada litro ou quilo vendido.
Quanto isso pode representar no bolso?
Considerando apenas a diferença do imposto e a hipótese de repasse integral ao consumidor, o efeito seria:
- 50 litros de gasolina: R$ 3,50 adicionais;
- 80 litros de diesel: R$ 10,40 adicionais;
- 400 litros de diesel: R$ 52,00 adicionais;
- Botijão de gás de 13 quilos: R$ 0,91 adicional.
Os exemplos são cálculos sobre as diferenças anunciadas. Não constituem previsão exata dos preços nos postos ou nas revendas, que podem variar conforme outros componentes e decisões comerciais.
Também é necessário distinguir a alta do imposto da alta do produto. O aumento de 11,11% no ICMS do diesel, por exemplo, não significa que o preço total do litro subirá 11,11%: a diferença tributária anunciada é de R$ 0,13 por litro.
Diesel ainda pode ter revisão
O Comsefaz informou que os estados estudam formas de reduzir o montante da atualização do diesel, diante da instabilidade internacional dos preços dos derivados de petróleo. O comunicado, porém, não apresentou uma nova alíquota nem uma redução já aprovada. Portanto, eventual alívio depende de outra definição oficial.
E em Santa Rita do Passa Quatro?
Por se tratar de uma alíquota nacional, os novos valores também alcançarão os combustíveis comercializados em Santa Rita do Passa Quatro. Isso não estabelece um preço único de venda: o que será uniforme é o valor do ICMS por litro ou quilo previsto para cada produto.
A mudança está programada para fevereiro de 2027. Assim, o anúncio não deve ser confundido com um aumento imediato dessa parcela do imposto em novembro.Fontes: comunicado da Agência SP de 1º/11/2026 fornecido à reportagem; Radioagência Nacional; Comsefaz; Lei Complementar nº 192/2022; e Procuradoria-Geral da Fazenda Nacional.